Phan sinh Trần và Gemini AI
Trong hơn một thập kỷ phát triển, Tập đoàn Vingroup từng được coi là biểu tượng cho sự trỗi dậy của khu vực kinh tế tư nhân Việt Nam. Bản chất của sự tăng trưởng thần tốc này dựa trên một mô hình vận hành kinh điển: “Lấy mỡ nó rán nó” (Self-Financing / Ponzi-like Cash Flow Dynamics).
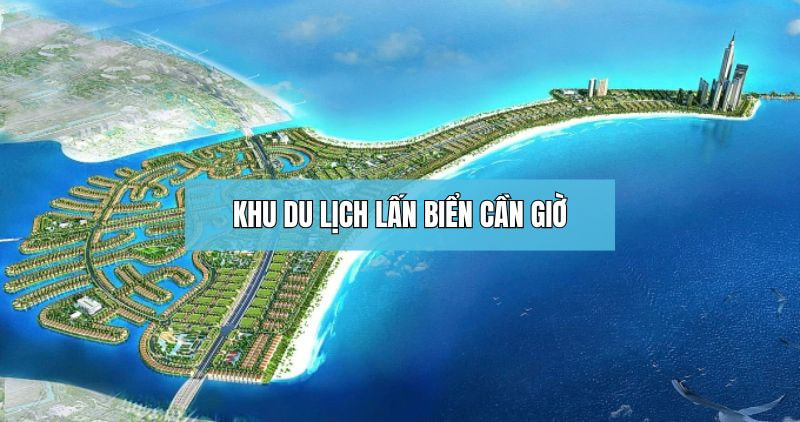 Dự án lấn biển làm thành phố du lịch
Bằng cách thâu tóm quỹ đất ven đô giá rẻ nhờ tín nhiệm thể chế, tạo dựng hạ tầng để nâng tầm giá trị dự án, rồi định giá cao chót vót, Vingroup đã rút sạch nguồn lực tài chính của dòng vốn F0 (nhà đầu tư cá nhân và người mua nhà). Dòng tiền trả trước khổng lồ này, kết hợp với đòn bẩy vay nợ ngân hàng và trái phiếu, lập tức được xoay vòng để tài trợ cho các đại dự án mới và gánh lỗ cho các mảng kinh doanh trái ngành.
Tuy nhiên, mọi mô hình đòn bẩy dựa trên việc “lấy dòng tiền người sau trả cho nghĩa vụ người trước” đều mang một điểm yếu tử huyệt: Nó phụ thuộc hoàn toàn vào niềm tin mù quáng và sức mua vô hạn của thị trường.
1. Sự sứt mẻ của lòng tin và sự kiệt huệ của lực cầu F0
Khi bức tranh kinh tế bước vào giai đoạn trầm lắng, những vết nứt trong mô hình của Vingroup bắt đầu lộ rõ:
Bất động sản “ngáo giá” biến thành những đại dự án hoang vắng: Việc đẩy giá bất động sản tại các khu vực hẻo lánh (như Cần Giờ, Văn Giang, Thủy Nguyên…) lên mức hàng chục tỷ đồng/căn villa đã vượt xa khả năng tích lũy thu nhập thực tế của đại đa số người dân. Khách hàng F0 sau giai đoạn hưng phấn đã ngợp nợ, buộc phải cắt lỗ sâu trên thị trường thứ cấp. Khi “thành phố hoang” xuất hiện, niềm tin mù quáng của nhà đầu tư vào đà tăng giá bất động sản Vin chính thức đứt gãy.
Tài sản vàng cạn kiệt: Để đổi lấy thanh khoản ngắn hạn trả gốc và lãi vay, Vingroup đã lần lượt thoái vốn hoặc đóng cửa hàng loạt “đứa con đẻ trứng vàng” hay mảng kinh doanh có dòng tiền thực tế (VinMart, VinPro, VinSmart, chuỗi trung tâm thương mại và khách sạn…). Việc bán dần tài sản sinh lời để nuôi một cỗ máy thâm hụt dòng tiền khiến dư địa đệm tài chính của tập đoàn chạm đáy.
2. “Cỗ máy đốt tiền” VinFast và bẫy chi phí vốn
Nếu bất động sản là nơi tạo ra dòng tiền thì mảng sản xuất xe điện VinFast lại là một “vòi hút tiền” không đáy.
Mỗi năm, VinFast tiêu tốn hàng tỷ USD chi phí vận hành, đầu tư nhà máy và bù lỗ trên từng chiếc xe bán ra. Trong quá khứ, Vinhomes có thể gánh được khoản lỗ này nhờ dòng tiền dồi dào từ các dự án đất vàng. Nhưng hiện nay, khi mảng bất động sản tắc nghẽn thanh khoản, việc tiếp tục “bơm máu” cho VinFast đã đẩy toàn bộ cấu trúc tài chính hợp nhất của tập đoàn vào bẫy chi phí vốn khổng lồ.
Bên cạnh đó, áp lực từ phía hệ thống ngân hàng ngày càng gay gắt. Khi giá trị tài sản thế chấp (cổ phiếu VIC, VHM và giá trị quỹ đất) suy giảm, các ngân hàng thương mại lớn buộc phải siết chặt hạn mức tín dụng và nâng cao điều kiện giải ngân để bảo vệ an toàn hệ thống. Việc đảo nợ trái phiếu và vay mới trở nên vô cùng đắt đỏ.
3. Thời kỳ “Chết lâm sàng”: Bản chất và các diễn biến sắp tới
“Chết lâm sàng” trong tài chính doanh nghiệp không có nghĩa là một tập đoàn vỡ nợ hay biến mất hoàn toàn ngay lập tức trong một đêm, mà là trạng thái mất hoàn toàn khả năng tự tạo dòng tiền thuần (Operating Cash Flow), sống phụ thuộc vào việc hoãn nợ và không còn khả năng mở rộng kinh doanh.
Trong giai đoạn 2026–2027, khi các khoản nợ trái phiếu tái cấu trúc và nợ ngân hàng đến hạn thanh toán thực tế mà không thể gia hạn thêm, Vingroup buộc phải đối mặt với những kịch bản tái cấu trúc nghiệt ngã:
Buộc phải bán hoặc buông bỏ VinFast: Đây là điều kiện tiên quyết để cắt đứt “vòi chảy máu”. Nếu không thể tìm được đối tác ngoại M&A gánh nợ, tập đoàn buộc phải thu hẹp tối đa quy mô, rút lui khỏi các thị trường quốc tế để bảo toàn sự sống cho mảng lõi.
Tháo chạy và hạ giá tài sản cấp tập: Chấp nhận bán rẻ các đại dự án, quỹ đất gối đầu cho các tập đoàn nước ngoài (Nhật Bản, Singapore, Trung Đông) với mức giá chiết khấu sâu để thu tiền mặt cấp bách cấn trừ nợ.
Thu hẹp quy mô bắt buộc (Downsizing): Đế chế từng tự hào “đa ngành” sẽ phải co cụm về một doanh nghiệp quản lý bất động sản và dịch vụ quy mô vừa phải, chấp nhận từ bỏ tham vọng tập đoàn công nghiệp toàn cầu.